Domain 30er.de kaufen?
Wir ziehen mit dem Projekt
30er.de um.
Sind Sie am Kauf der Domain
30er.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 30er.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Entwicklung der bayerischen Armee, Fachbücher von Friedrich MünichGeschichte der Entwicklung der bayerischen Armee - seit zwei Jahrhunderten ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe aus dem Jahr 1864. Hansebooks ist Herausgeber von Literatur zu unterschiedlichen Themengebieten wie Forschung und Wissenschaft, Reisen und Expeditionen, Kochen und Ernährung, Medizin und weiteren Genres. Der Schwerpunkt des Verlages liegt auf dem Erhalt historischer Literatur. Viele Werke historischer Schriftsteller und Wissenschaftler sind heute nur noch als Antiquitäten erhältlich. Hansebooks verlegt diese Bücher neu und trägt damit zum Erhalt selten gewordener Literatur und historischem Wissen auch für die Zukunft bei.40,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
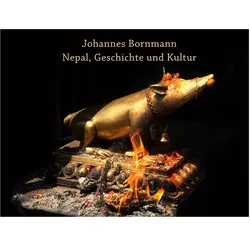
Bornmann:Nepal, Geschichte und Kultur, Fachbücher von Johannes BornmannDas Buch "Nepal, Geschichte und Kultur" von Johannes Bornmann bietet eine umfassende und detaillierte Analyse der Geschichte und Kultur Nepals. Auf 528 grossformatigen Seiten präsentiert der Autor eine Fülle von gut recherchierten Informationen, die sowohl für Einsteiger als auch für erfahrene Leser von Interesse sind. Die Darstellung reicht von der mythischen Vorzeit bis zur modernen Gegenwart und beleuchtet die kulturellen Einflüsse, die Nepal als Durchgangsland zwischen Indien und Tibet geprägt haben. Mit über 600 Abbildungen historischer Fotografien und Dokumente wird die Entwicklung der nepalesischen Kultur anschaulich und lebendig vermittelt. Zudem wird die Bedeutung öffentlicher und privater Feste im Leben der Nepalesen thematisiert, einschliesslich ihrer Ursprungslegenden und geschichtlichen Hintergründe. Dieses Buch ist ein unverzichtbares Werk für alle, die sich intensiv mit der Geschichte und Kultur Nepals auseinandersetzen möchten.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Geschichte der Entwicklung der bayerischen Armee, Fachbücher von Friedrich MünichGeschichte der Entwicklung der bayerischen Armee - seit zwei Jahrhunderten ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe aus dem Jahr 1864. Hansebooks ist Herausgeber von Literatur zu unterschiedlichen Themengebieten wie Forschung und Wissenschaft, Reisen und Expeditionen, Kochen und Ernährung, Medizin und weiteren Genres. Der Schwerpunkt des Verlages liegt auf dem Erhalt historischer Literatur. Viele Werke historischer Schriftsteller und Wissenschaftler sind heute nur noch als Antiquitäten erhältlich. Hansebooks verlegt diese Bücher neu und trägt damit zum Erhalt selten gewordener Literatur und historischem Wissen auch für die Zukunft bei.40,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
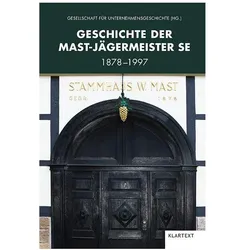
Geschichte der Mast-Jägermeister SE, Fachbücher von Gesellschaft f3r UnternehmensgeschichteDie Geschichte der Mast-Jägermeister SE bietet einen umfassenden Einblick in die über 140-jährige Unternehmensgeschichte eines der bekanntesten Kräuterlikörhersteller der Welt. Gegründet 1878 von Wilhelm Mast in Wolfenbüttel, hat das Unternehmen eine bemerkenswerte Entwicklung durchlaufen, die von der Erfindung des Jägermeisters durch seinen Sohn Curt Mast im Jahr 1935 geprägt wurde. Dieses Fachbuch beleuchtet die verschiedenen Phasen der Unternehmens- und Markenentwicklung, die strukturellen und organisatorischen Veränderungen sowie die bedeutenden Akteure des Familienunternehmens bis 1997. Es ist eine wertvolle Ressource für alle, die sich für Unternehmensgeschichte und Markenentwicklung interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizin, Gesellschaft und Geschichte 42 (2024), Fachbücher von Marion BaschinDen Themenbereich zur Sozialgeschichte der Medizin eröffnet Robert Jütte mit einer Untersuchung des Gesundheits- und Krankheitsverhaltens des deutsch-jüdischen Opernkomponisten Giacomo Meyerbeer anhand dessen umfangreicher Tagebücher. Mit Patientengeschichte setzt sich auch Lisa Gersdorf mit ihrer Studie über Akzeptanz und Stigmatisierung psychischer Störungen in der Weimarer Republik auseinander. Propaganda- bzw. Vermittlungsarbeit des Deutschen Hygiene-Museums in der Slowakischen Republik zwischen 1940 und 1945 steht im Zentrum des Beitrags von Miroslav Palárik. Hans Michael Strassburg analysiert mit einem familiengeschichtlichen Ansatz die Tätigkeit zweier Landärzte auf dem Hunsrück. In der Sektion Geschichte der Homöopathie und alternativer Heilweisen stellt Marion Baschin die Anfänge der Bakteriologie und deren Wahrnehmung durch Homöopathen vor. Im abschliessenden Beitrag beleuchtet Stefanie Liv Jahn die Rolle der Homöopathie am Beispiel der Spanischen Grippe und die wissenschaftliche Auseinandersetzung der Homöopathenschaft mit dieser Seuche.48,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.